Riedel trava crescimento de gasto público e cria teto despesas inédito
Projeto encaminhado à Assembleia limita o aumento real das despesas ao crescimento de receita no anterior, ou, no máximo, correção pela inflação; há também uma escala para aumentar o investimento público
Compartilhar no WhatsApp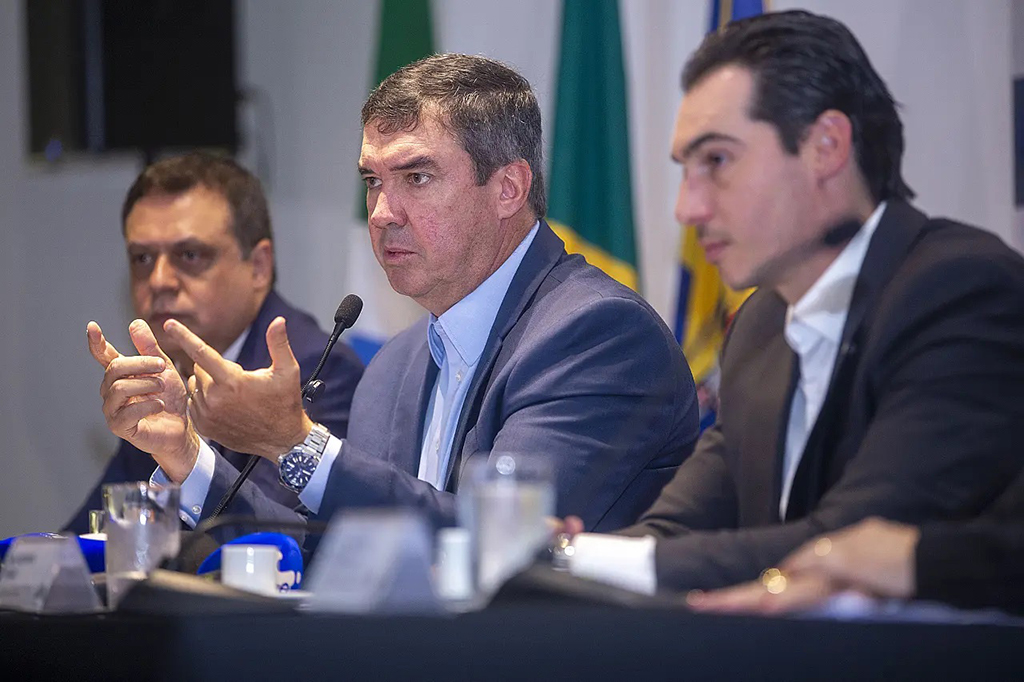
O governo de Mato Grosso do Sul decidiu impor um freio de arrumação na máquina pública e amarrar a expansão dos seus próprios gastos ao desempenho real da economia.
Em projeto de lei complementar enviado à Assembleia Legislativa pelo governador Eduardo Riedel, o Poder Executivo propõe um teto de gastos inédito, que vigora entre os exercícios de 2027 e 2030, sob o abrigo do Modelo Integrado de Gestão da Qualidade do Gasto Público. A proposta vincula o aumento do orçamento estadual à inflação e exige superávit antes de permitir qualquer crescimento real nas despesas governamentais.
Pelas regras desenhadas na proposta, o limite anual para a despesa primária corresponderá ao valor do exercício anterior devidamente corrigido pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) acumulado de janeiro a dezembro. Para que a máquina pública possa gastar além da inflação acumulada, a arrecadação precisa registrar um crescimento real, que é calculado como a variação da receita primária deflacionada pelo próprio IPCA.
Mas o salto orçamentário não é automático: a lei proíbe qualquer acréscimo de despesa acima da inflação caso o Estado não apresente resultado primário positivo no ano anterior e não mantenha as metas de disponibilidade de caixa no patamar exigido.
Na proposta de Lei Complementar enviada pelo governo de Mato Grosso do Sul, o resultado primário é definido formalmente como a diferença entre a receita primária realizada e a despesa primária empenhada no exercício financeiro.
Desde o exercício de 2023, conforme os Relatórios Resumidos de Execução Orçamentária (RREO) que o Estado envia bimestralmente à secretaria do Tesouro Nacional, que o Estado não atinge o superávit primário. Até agosto último, esta conta estava negativa em R$ 810 milhões, em situação de déficit.
De fora da trava ficam apenas as obrigações constitucionais com saúde e educação, os repasses para municípios, os recursos previdenciários dos servidores e as verbas vinculadas da União.
O modelo de corrigir o aumento das despesas com a inflação e permitir aumento apenas com crescimento de receita no exercício anterior é muito semelhante ao teto de gastos aprovado pelo governo de Michel Temer na presidência da República, no fim da década passada, e substituída no fim de 2022 pelo arcabouço fiscal, em vigor atualmente.
REGRA DE OURO
A engrenagem do novo modelo fiscal assenta em uma regra de ouro: a obrigação legal de manter o resultado primário no terreno positivo. A definição expressa no próprio texto legal estabelece o resultado primário como a diferença entre a receita primária realizada e a despesa primária empenhada no exercício.
Ao condicionar o ganho de orçamento à obtenção desse saldo positivo, o projeto impede que receitas extraordinárias ou passageiras se convertam em despesas permanentes, garantindo que o dinheiro público permaneça protegido contra oscilações de arrecadação.
Paralelamente ao teto de gastos, a proposta fixa um calendário vinculante para garantir investimentos no Estado. A cronologia obrigatória estabelece que as despesas com investimentos não poderão ficar abaixo de 8% da Receita Corrente Líquida em 2027. Esse piso sobe para 9,5% em 2028, alcança 11% em 2029 e chega ao patamar de 12% no exercício de 2030.
Se a meta mínima não for cumprida em um determinado ano, a lei veda que verbas destinadas a obras e benfeitorias sejam remanejadas no ano seguinte para bancar custeio ou pessoal, exigindo a apresentação de um plano de recomposição em até 60 dias.
COMITÊ
Na gestão diária das contas públicas, o projeto cria o Comitê Estadual de Qualidade do Gasto e Gestão Fiscal, encarregado de fixar os limites de empenho e supervisionar as metas orçamentárias. O acompanhamento será bimestral e funcionará como um painel de trânsito.
A cor verde marca a tranquilidade fiscal, quando as despesas projetadas ficam abaixo de 97% do teto e a reserva de caixa segue no patamar desejado. A cor amarela liga o sinal de alerta preventivo quando o gasto se aproxima do limite ou o caixa recua até 5% da trajetória. A cor laranja exige medidas imediatas de contenção quando a projeção ultrapassa a trava orçamentária ou a reserva desce mais de 5% da meta.
Se a crise se aprofundar, entra em cena a cor vermelha, acionando regimes formais de correção. No regime de alerta, aplicado se o teto for violado ou se o caixa descer da meta, exige-se contingenciamento de gastos em 30 dias e a proibição de criar despesas sem compensação permanente.
Em situações drásticas, vigora o regime severo, caso a trava seja descumprida por dois anos seguidos ou o saldo em caixa fique abaixo de um mês de folha de pagamento. Sob o regime severo, o Estado fica expressamente proibido de conceder reajustes, criar cargos ou conceder incentivos, assegurando a integridade do Tesouro Estadual. (Com informações Correio do Estado).